 Bridge
領収書 作成(無料テンプレート)
宛名・但し書き・品目を入れると、税率ごとの内訳と登録番号が入った領収書ができ、PDFで渡せます。
このまま作成する作成とプレビューは登録なしで使えます。PDFの保存とメール送信のときだけ、メールアドレスの確認があります。料金はかかりません。
領収書には、一般的に宛名、日付、金額、但し書き、発行者を書きます。インボイスとして渡すなら登録番号と税率ごとの金額・消費税額も入れ、小売や飲食など不特定多数を相手にする事業では、宛名を省ける簡易インボイスにもできます。紙で5万円以上なら収入印紙が要り、PDFで渡すなら要りません。
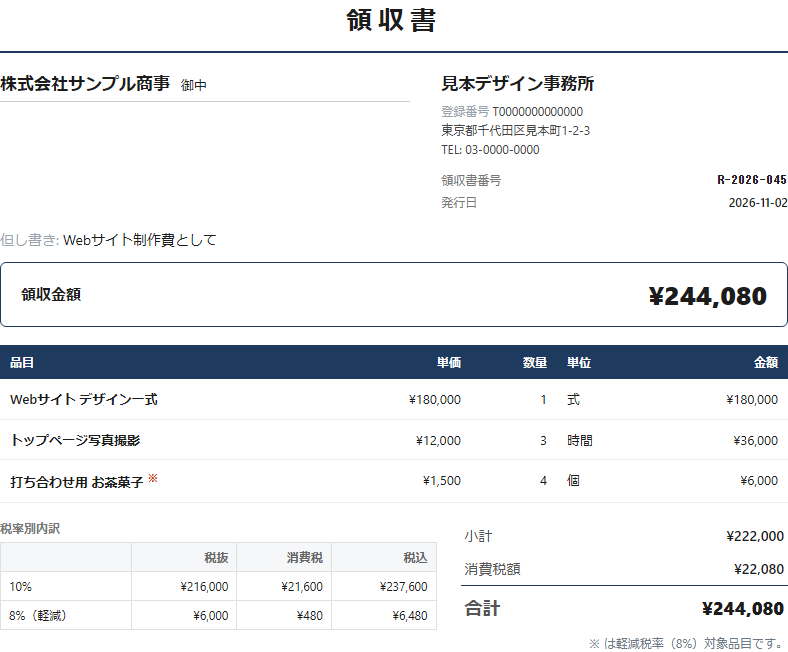
領収書に書く項目
領収書も請求書と同じく、インボイスとして渡すなら決まった事項が要ります。小売業、飲食店業、タクシー業、駐車場業など、不特定多数の人と取引する事業では、相手の名前を省き、税率か消費税額のどちらかを書けばよい「適格簡易請求書」を使えます。
表の「インボイス」の列は、ふつうの適格請求書として渡す場合です。
| 項目 | 書くこと | インボイス |
|---|---|---|
| 宛名 | 支払った人の会社名や氏名。「上様」は避け、正式な名前を書くのが一般的です。 | 必須(簡易は省略可) |
| 発行日 | お金を受け取った日です。 | 必須 |
| 領収金額 | 受け取った金額。税込の合計を書きます。 | 必須 |
| 但し書き | 何の代金かを「Webサイト制作費として」のように具体的に書きます。 | 取引の内容として必須 |
| 税率ごとの金額と消費税額 | 10%と8%に分けた金額と、それぞれの消費税額です。 | 必須(簡易はどちらか) |
| 発行者と登録番号 | 自分の名前や会社名、住所と、Tから始まる登録番号です。 | 必須 |
| 領収書番号 | 再発行や問い合わせのときに元の領収書を特定するための番号です。 | 任意 |
収入印紙は要るか
商品やサービスの代金の領収書は、受取金額が5万円以上なら紙で渡すときに収入印紙が要り、100万円以下は200円です。消費税を分けて書いた場合は、税抜の金額で5万円以上かを判断します。
PDFをメールで送るなど、電子データで渡す領収書には印紙税がかかりません。紙に印刷して手渡すときだけ、印紙を貼って消印します。
領収書の作り方(要点)
- 作成画面で書類の種類が「領収書」になっていることを確かめます。
- 宛名に支払った人の名前と敬称を入れます。
- 件名の欄が「但し書き」になるので、「〇〇代として」と何の代金かを書きます。
- 品目と金額、税率を入れ、登録番号を表示にします。
- 発行日を入れてPDFで保存します。紙で渡すときは金額を見て、5万円以上なら印紙を貼ります。
日英の書類にもできます
海外のお客様には、出力を「日英」にすると RECEIPT の英語表記が並んだ領収書を同じ内容で出せます。 日英で作成する
書類に角印や認印の印影を入れたいときは、印影の画像を作って設定で登録できます。 電子印鑑を作る(無料)
よくある思い違い
誤解:領収書は手書きでないと正式なものにならない。
手書きか印刷かで効力は変わりません。パソコンで作ってPDFで渡す領収書も、必要な事項が書かれていれば領収書として通用し、インボイスにもなります。
誤解:但し書きは「お品代として」と書いておけば足りる。
お品代では何の代金か分からず、インボイスとして渡す場合は取引の内容が書かれていないことになります。「事務用品代として」「3月分 清掃作業代として」のように、品目や作業が分かる言葉にします。明細を品目の行に書いてあれば、但し書きは短くても構いません。
誤解:クレジットカードで払ってもらったときも、5万円以上なら印紙が要る。
カードで支払いを受けたことを書いた領収書は、お金を受け取ったことの証明ではないため、印紙税はかかりません。「クレジットカード利用」などと書き添えます。
ほかの書類のテンプレート・関連ページ
参考にした資料
- 国税庁 インボイスQ&A(令和8年5月改訂) 問54 適格請求書に記載が必要な事項(確認日 2026-10-24)
- 国税庁 インボイスQ&A(令和8年5月改訂) 問58 適格簡易請求書の記載事項(確認日 2026-10-24)
- 国税庁 インボイスQ&A(令和8年5月改訂) 問24 適格簡易請求書の交付ができる事業(確認日 2026-10-24)
- 国税庁 タックスアンサー No.7105 金銭又は有価証券の受取書、領収書(確認日 2026-10-24)
- 国税庁 タックスアンサー No.7141 印紙税額の一覧表(第5号文書から第20号文書まで)(確認日 2026-10-24)
- 国税庁 質疑応答事例 印紙税「クレジット販売の場合の領収書」(確認日 2026-10-24)
- 国税庁 質疑応答事例 印紙税「取引先にメール送信した電磁的記録に関する印紙税の取扱い」(確認日 2026-10-24)