
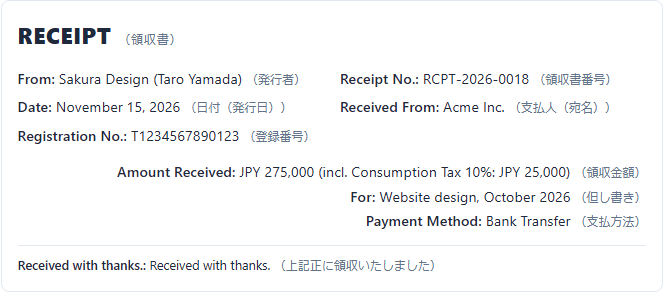
英語の領収書は、タイトルを Receipt とし、領収書番号(Receipt No.)、受け取った日(Date)、支払人(Received From)、領収金額(Amount Received)、但し書き(For)を英語で書いて、Received with thanks. の一文を添えるのが基本の形です。紙で日本国内で作って渡す領収書は、英語で書いても印紙税の課税文書になりうるので、売上代金で5万円以上なら収入印紙を確かめます。
上の見本は、項目の英語に日本語を添えたものです。ほかの書類と共通する言葉は請求書・領収書でよく使う英語一覧にまとめています。
但し書き(For)の書き方
日本語の「〇〇代として」にあたる部分は、英語では For の後に何の代金かを書きます。For: website design, October 2026 や For: consulting services (Invoice No. INV-2026-0042) のように、請求書の番号を添えると、どの請求に対する受け取りかがはっきりします。
日本の「上記正に領収いたしました」にあたる決まり文句は、Received with thanks. や Received the above amount with thanks. です。法律で決まった英文はないので、どちらを使っても構いません。
受け取った方法と日付
領収書の日付は、請求した日ではなく、実際にお金を受け取った日にします。受け取った方法は Payment Method に Bank Transfer、Credit Card、Cash などと書き、銀行振込なら着金した日を添えると相手の経理担当者が照合しやすくなります。分割で受け取った回は、その回の金額と、残りの金額がある旨を Notes に書いておきます。
収入印紙はいるか
国税庁のタックスアンサーNo.7105によれば、金銭の受取書は印紙税の第17号文書で、売上代金の受取書は記載金額5万円未満なら非課税、5万円以上は金額に応じて200円からの印紙税がかかります。印紙税の決まりに書類の言語による区別はなく、印紙税法基本通達3条は、文書の内容はその記載の実質的な意味で判断するとしています。英語の Receipt でも、内容が受取書なら同じ扱いと考えるのが自然です。ただし、国税庁の資料に英語の領収書について直接書いたものはありません。
印紙税は日本の法律なので、国外で作った文書には適用されません(印紙税法基本通達49条)。受取書は相手に渡したときに作成したことになります(同44条)。日本で作った紙の領収書を海外へ郵送する場合の扱いを直接説明した国税庁の資料は見当たらないため、迷うときは税務署に確かめます。PDFをメールで送る領収書は、国税庁の質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」が、電磁的記録は課税文書にあたらないとしているので、収入印紙はいりません。
領収書とインボイス制度
国内の取引先に渡す領収書は、登録番号や税率ごとの消費税額を書けば適格請求書(小売業などでは適格簡易請求書)にもなります。一方、海外の会社は日本の仕入税額控除を受けないので、海外の取引先向けの英語の領収書に適格請求書の記載事項までそろえる必要は通常ありません。国内の取引先に英語で出す場合は、英語の請求書の書き方のインボイス制度の記載事項を確かめます。
よくある間違い
- 英語なら収入印紙はいらないと思っている:印紙税の課税は書類の内容で決まり、言語で区別する決まりはありません。紙で作って渡す5万円以上の受取書なら、英語でも印紙税の対象になりうると考えておきます。
- 請求日を領収書の日付にする:領収書は受け取った事実を示す書類なので、日付は入金を受けた日です。請求書の日付とは別にします。
無料で英語の領収書を作る
このサイトの書類作成ツールは、書類の種類で領収書を選び、英語や日英併記で作れます。請求書と同じ取引先や品目を使えるので、入金のあとにそのまま領収書を出せます。上の見本のボタンから、英語の設定で始められます。見積書は英語の見積書の書き方、納品書は英語の納品書の書き方で説明しています。
よくある質問
Q. 請求書を出していれば領収書はいりませんか。 請求書は支払いを求める書類、領収書は受け取ったことを示す書類で、役割が違います。相手から求められたときは、入金のあとに発行します。
Q. 英語の領収書に署名は必要ですか。 法律の決まりはありません。会社名と発行者の名前があれば足りることが多く、相手から署名を求められたら Authorized Signature の欄を作って署名します。
Q. レシートと領収書はどう違いますか。 どちらも代金を受け取ったことを示す書類です。違いはレシートと領収書の違いで説明しています。
収入印紙や消費税の扱いに迷うときは、税理士または税務署にご相談ください。
出典(2026年10月31日確認):国税庁 タックスアンサーNo.7105「金銭又は有価証券の受取書、領収書」、国税庁 印紙税法基本通達3条・44条・49条、国税庁 質疑応答事例(印紙税)「外国で作成される契約書」「取引先にメール送信した電磁的記録に関する印紙税の取扱い」、国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」(令和8年5月改訂)。