 Bridge
納品書 テンプレート(無料)
納めた品物や作業を品目ごとに入れると、数量・金額・税率ごとの内訳が入った納品書ができ、PDFで保存できます。
このまま作成する作成とプレビューは登録なしで使えます。PDFの保存とメール送信のときだけ、メールアドレスの確認があります。料金はかかりません。
納品書は、何をいくつ納めたかを相手に知らせる書類で、法律で決まった書式はありません。一般的には宛名、発行日、納めた品目と数量、金額、発行者を書きます。請求書と組み合わせてインボイスにするなら、納品書の側にも取引の日付や内容をきちんと書きます。
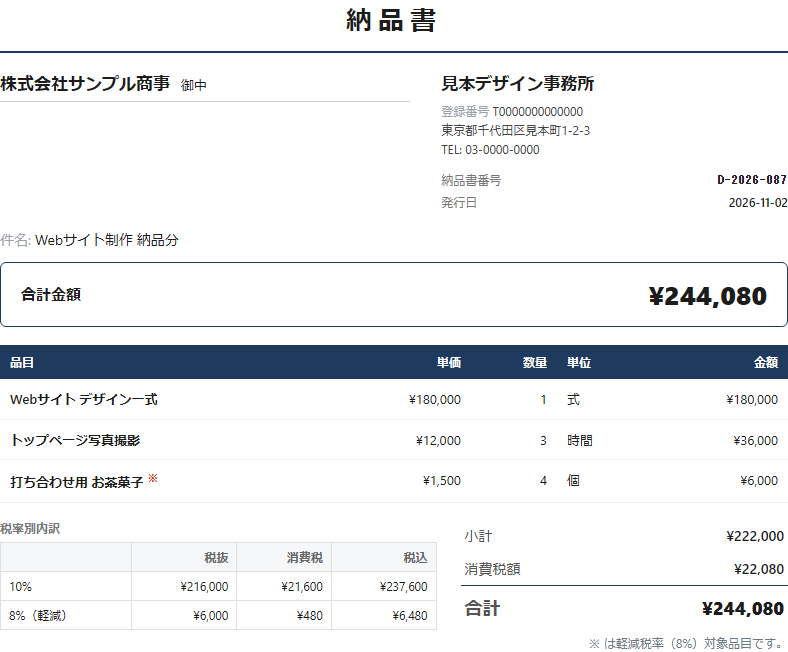
納品書に書く項目
納品書だけでインボイスの記載事項をすべて満たす必要はありません。国税庁のQ&Aでは、納品書と請求書のように複数の書類を合わせて記載事項がそろえば、全体として適格請求書になると説明されています。その場合は書類どうしの関連が分かるように、請求書に納品書の番号を書くなどしておきます。
表の「インボイス」の列は、納品書の側に日付や品目、税率を書いて請求書と組み合わせる場合の目安です。
| 項目 | 書くこと | インボイス |
|---|---|---|
| 宛名 | 納品先の会社名や氏名です。 | 組み合わせで必須 |
| 納品書番号 | 請求書と結びつけるための番号です。組み合わせるときは請求書側にも書きます。 | 関連づけに使う |
| 発行日・納品日 | 書類を出した日と、品物を納めた日です。 | 組み合わせで必須 |
| 品目と数量 | 納めた品物や作業を1行ずつ。軽減税率の品物には印をつけます。 | 組み合わせで必須 |
| 単価・金額 | 品目ごとの単価と金額です。金額を書かない納品書もあります。 | 任意 |
| 税率ごとの合計と消費税 | 請求書の側に書くなら、納品書では省けます。 | どちらかに |
| 発行者 | 自分の名前や会社名、連絡先、登録番号です。 | どちらかに |
収入印紙は要るか
納品書は品物を届けたことを知らせる書類なので、印紙税の課税文書に当たらないのが一般的で、収入印紙は要りません。
相手が納品書の控えに受け取りの印を押して返す「受領書」も、品物の受け取りを示すだけなら課税文書ではありません。ただし、代金を受け取った旨を書き加えるとお金の受取書になり、5万円以上で印紙がかかります。
納品書の書き方(要点)
- 作成画面で書類の種類が「納品書」になっていることを確かめます。
- 納品先の名前、件名、発行日を入れ、明細の行に納品日を入れられます。
- 納めた品物を1行ずつ並べ、数と単位、必要なら単価と税率も入れます。
- 納品書兼請求書にしたいときは、同じ明細で書類の種類を「請求書」に切り替えた請求書も作り、番号を備考で結びつけるか、1枚の書類のタイトルを「納品書兼請求書」に変えて振込先とお支払期限を入れます。
- 受領書が要る取引では、同じ内容のPDFをもう1部印刷し、相手に受け取りの署名や印をもらいます。
日英の書類にもできます
海外へ品物を送るときは、出力を「日英」か「英語のみ」にすると Delivery Note として同じ明細を英語の項目名で出せます。 日英で作成する
書類に角印や認印の印影を入れたいときは、印影の画像を作って設定で登録できます。 電子印鑑を作る(無料)
よくある思い違い
誤解:納品書がないと請求できない。
納品書を出すかどうかは取引先との取り決めや慣行によります。法律上の義務ではなく、請求書だけで取引する事業者も多くあります。相手から納品書を求められているときに出せば足ります。
誤解:インボイス制度が始まって、納品書にも登録番号が必須になった。
納品書だけでインボイスにする場合や、納品書と請求書を合わせてインボイスにする場合に、どちらかの書類に登録番号が書かれていれば足ります。納品書を単なるお知らせとして出すなら、登録番号を書く義務はありません。
ほかの書類のテンプレート・関連ページ
参考にした資料
- 国税庁 インボイスQ&A(令和8年5月改訂) 問65 一定期間の取引をまとめた請求書の交付(確認日 2026-10-24)
- 国税庁 インボイスQ&A(令和8年5月改訂) 問67 複数書類で適格請求書の記載事項を満たす場合の消費税額等の端数処理(確認日 2026-10-24)
- 国税庁 インボイスQ&A(令和8年5月改訂) 問54 適格請求書に記載が必要な事項(確認日 2026-10-24)
- 国税庁 質疑応答事例 印紙税「金銭又は有価証券の受取書とは」(確認日 2026-10-24)
- 国税庁 タックスアンサー No.7105 金銭又は有価証券の受取書、領収書(確認日 2026-10-24)