 Bridge
請求書 テンプレート(無料)
インボイスに必要な項目を入れる欄があり、税率ごとの消費税と源泉徴収税額まで自動で計算して、PDFの請求書を作れます。
このまま作成する作成とプレビューは登録なしで使えます。PDFの保存とメール送信のときだけ、メールアドレスの確認があります。料金はかかりません。
インボイス(適格請求書)として渡す請求書には、発行者の名前と登録番号、取引の日付、取引の内容、税率ごとの合計と税率、税率ごとの消費税額、相手の名前の6つが要ります。登録していない人の請求書にはこの決まりはなく、宛名・日付・内容・金額・振込先がそろっていれば足ります。
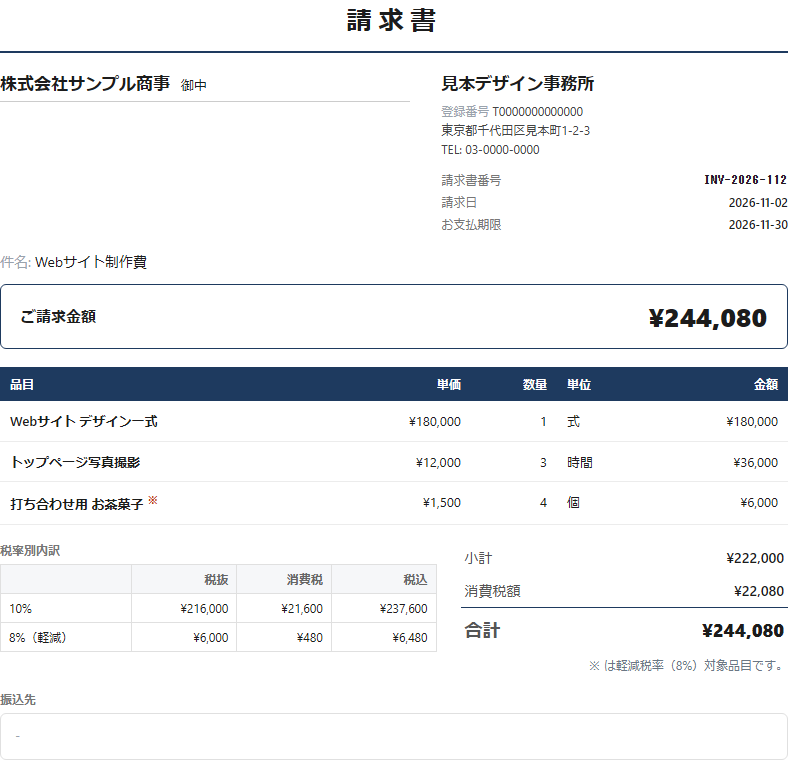
請求書に書く項目
インボイス制度で決まっているのは「何を書くか」だけで、書式や手書きかどうかは問われません。このテンプレートで登録番号と税率ごとの内訳を表示にしておけば、下の表で「インボイス」と書いた項目がそろいます。
免税事業者の人も同じ画面で作れます。その場合は登録番号を空欄にしておき、インボイスではない請求書として出します。
| 項目 | 書くこと | インボイス |
|---|---|---|
| 発行者の名前と登録番号 | 屋号や会社名と、Tから始まる13桁の番号です。 | 必須 |
| 取引の日付 | 納品した日やサービスを提供した日です。月ごとにまとめるなら期間で書けます。 | 必須 |
| 取引の内容 | 品目や作業の名前です。8%の品物には軽減税率の対象だと分かる印をつけます。 | 必須 |
| 税率ごとの合計と税率 | 10%と8%に分けた合計金額(税抜か税込のどちらか)と、それぞれの税率です。 | 必須 |
| 税率ごとの消費税額 | 10%分と8%分の消費税額。端数の処理は1枚の請求書で税率ごとに1回です。 | 必須 |
| 相手の名前 | 請求先の会社名や氏名です。 | 必須 |
| 請求書番号 | 入金の消し込みや問い合わせに使う番号です。 | 任意 |
| お支払期限・振込先 | いつまでに、どの口座に払ってほしいかを書きます。 | 任意 |
| 源泉徴収税額 | 原稿料やデザイン料など、支払う側が源泉徴収する報酬のときに差し引く額です。 | 該当時 |
収入印紙は要るか
請求書は印紙税の課税文書ではないため、ふつうは収入印紙を貼りません。
ただし、代金を受け取ったあとに「領収済」「代済」などと書いて相手に渡すと、お金の受取書(第17号文書)として扱われます。その場合は受取金額が5万円以上なら印紙が必要になり、100万円以下は200円です。PDFで送る請求書なら印紙税はかかりません。
請求書の書き方(要点)
- 作成画面で書類の種類が「請求書」、出力が「日本語のみ」になっていることを確かめます。
- 自分の屋号や会社名、住所、登録番号を入れ、登録番号を表示にします。
- 請求先の名前と敬称、件名、請求日、お支払期限を入れます。
- 品目ごとに数量・単価・税率を入れます。報酬から源泉徴収するときは源泉徴収の欄にチェックを入れると、10.21%の税額と差引のお支払金額が出ます(100万円を超える部分は20.42%)。
- 振込先を選び、プレビューで税率別の内訳を確かめてからPDFで保存します。
日英の書類にもできます
出力を「日英」にすると、同じ明細のまま項目名に英語が並ぶ請求書になります。USドルやユーロ建てにして円の参考額を添えることもでき、海外の取引先への請求にそのまま使えます。 日英で作成する
書類に角印や認印の印影を入れたいときは、印影の画像を作って設定で登録できます。 電子印鑑を作る(無料)
よくある思い違い
誤解:インボイスは決まった様式で作らないと認められない。
様式の指定はありません。必要な事項がそろっていれば、手書きでも、表計算ソフトで作ったものでも、このサイトのPDFでもインボイスになります。
誤解:個人事業主の請求書には必ず源泉徴収の欄が要る。
源泉徴収は、支払う側が法人や従業員のいる個人事業主で、しかも原稿料・デザイン料・講演料など決まった種類の報酬を払うときに行うものです。物の販売やそれ以外の仕事の代金では差し引きません。
誤解:請求書は紙に印刷して郵送しないと正式な請求にならない。
PDFをメールで送る請求書も、紙の請求書と同じように使えます。受け取った側も送った側も、電子で受け渡しした請求書はデータのまま保存するのが原則なので、PDFは日付や取引先で探せる形で残しておきます。
ほかの書類のテンプレート・関連ページ
参考にした資料
- 国税庁 インボイスQ&A(令和8年5月改訂) 問54 適格請求書に記載が必要な事項(確認日 2026-10-24)
- 国税庁 インボイスQ&A(令和8年5月改訂) 問25 適格請求書の様式(確認日 2026-10-24)
- 国税庁 タックスアンサー No.7105 金銭又は有価証券の受取書、領収書(確認日 2026-10-24)
- 国税庁 タックスアンサー No.2795 原稿料や講演料などを支払ったとき(確認日 2026-10-24)
- 国税庁 質疑応答事例 印紙税「取引先にメール送信した電磁的記録に関する印紙税の取扱い」(確認日 2026-10-24)
- 国税庁「電子取引データを適切に保存できていますか?」(確認日 2026-10-24)